源泉徴収票の見方とAIでの読み取り精度検証
支払金額・源泉徴収税額・控除額の桁や項目を取り違えないか
転職した年の年末調整や住宅ローンの申込みなどで、源泉徴収票の金額を表計算や申込書に写す場面があります。AIに任せるときに困るのは、桁の読み違い、隣の項目との取り違え、書き直した金額の扱いです。支払金額と源泉徴収税額が1桁違えば、そのまま後続の計算がずれます。そこで、これらを仕込んだ書類を、答えを知らないAIに読ませて確かめました。
源泉徴収票の主な欄の見方
源泉徴収票の見方を探している方向けに、このページの検証で読ませた5項目と、その近くの欄の意味を、国税庁の「令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」の欄ごとの説明から整理しました(2026年10月13日に確認)。確認したのは令和7年分の記述で、他の年分は確認していません。様式や記載のしかたは年によって変わることがあるため、手元の源泉徴収票の様式に合わせて読んでください。
| 欄 | 手引にある意味 | 年末調整を実施した源泉徴収票にのみ記載か | この検証での扱い |
|---|---|---|---|
| 支払金額 | その年中に支払の確定した給与等の総額。源泉徴収票の作成日現在で未払のものがあるときは、その未払額を内書きする | いいえ | 読ませた |
| 給与所得控除後の金額(調整控除後) | 年末調整のための「給与所得控除後の給与等の金額の表」によって求めた金額。所得金額調整控除の適用があるときは、その控除後の金額 | はい | 読ませた |
| 所得控除の額の合計額 | 給与所得控除後の給与等の金額から控除した、社会保険料控除、生命保険料控除、配偶者控除、扶養控除、基礎控除などの額の合計額 | はい | 読ませた |
| 源泉徴収税額 | 年末調整をした給与等は、年末調整をした後の源泉所得税及び復興特別所得税の合計額。年末調整をしない給与等は、その年中に源泉徴収すべき所得税及び復興特別所得税の合計額 | いいえ | 読ませた |
| 社会保険料等の金額 | 給与等から控除した社会保険料の金額、「給与所得者の保険料控除申告書」に基づいて控除した社会保険料の金額、小規模企業共済等掛金の額の合計額 | いいえ | 読ませた |
| 生命保険料の控除額 | 「給与所得者の保険料控除申告書」に基づいて控除した金額 | はい | 書類A・Cに欄はあるが、読ませる項目にしなかった |
| 住宅借入金等特別控除の額 | 年末調整の際に「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」に基づいて計算した額。算出所得税額を超えるときは、算出所得税額を限度に記載する | はい | 書類A・Cでは空欄にし、読ませる項目にしなかった |
| 摘要 | 手引では、控除対象扶養親族等または16歳未満の扶養親族が5人以上いる場合の5人目以降の氏名、同一生計配偶者が障害者などの場合の氏名、3回目以降の住宅の取得等についての居住開始年月日・区分・年末残高など、記載する事項が並べてある | いいえ | サンプルBの摘要の「2人」を金額として扱うか確かめた |
国税庁の手引の各欄のページ:支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額、社会保険料等の金額、生命保険料の控除額、住宅借入金特別控除の額、摘要。
読むときの順番と、AIに読ませた結果
次の順番は、国税庁の説明ではなく、当社がこの検証の項目に合わせて並べたものです。右の列は、この記事の検証(各条件1回)で、5項目を読ませた結果です。
| 順番 | 見る欄 | 見るときの注意 | AIに読ませた結果 |
|---|---|---|---|
| 1 | 支払金額 | 金額が大きく、1桁の違いが後続の計算にそのまま響く。書き直しがあれば、どちらが有効か確かめる | 6条件とも正しく読んだ。紛らわしい書き直し前後の値(4,586,000と4,856,000)があるCでも、2モデルとも書き直し後の値を使った |
| 2 | 源泉徴収税額 | 年末調整をした給与等かどうかで意味が変わる(上の表)。支払金額と並んでいても別の欄 | 6条件とも正しく読んだ。紛らわしい書き直し前後の値(95,300と59,300)があるCでも、2モデルとも書き直し後の値を使った |
| 3 | 給与所得控除後の金額、所得控除の額の合計額 | どちらも年末調整を実施した源泉徴収票にのみ記載する欄 | 項目の順番と位置を変えた書類Bでも、項目名どおりの金額を返した |
| 4 | 社会保険料等の金額 | 社会保険料と小規模企業共済等掛金の合計額で、うち小規模企業共済等掛金の額は内書きされる | Cで書き直し後の値を使った。Opus 5.5は取り消し前の値を括弧で書き添えた |
| 5 | 摘要 | 支払金額などの欄とは別に、扶養親族の氏名などの記載事項を書く欄。摘要の数字を、支払金額などの金額と混ぜない | Bの摘要の「2人」(枠に「(金額は含まない)」と書いてあった条件)を、金額として扱わなかった |
この検証では、桁や項目の取り違えは0件でした。ただし、各条件1回・きれいな画像・架空の書式での結果で、実際の源泉徴収票をAIが読み違えないという保証ではありません。転職時の年末調整や申込書に使う金額は、元の源泉徴収票と見比べてください。
検証方法
当社で、源泉徴収票を模した書類を3枚作成しました。氏名・会社名・金額はすべて架空で、実在の人物や会社とは関係ありません。書式は源泉徴収票の項目名を借りた見本で、実際の様式とは同じではなく、金額も実際の税額計算とは一致しません。実在の源泉徴収票は使っていません。
- サンプルA(印字):支払金額・給与所得控除後の金額・所得控除の額の合計額・源泉徴収税額を横に並べ、下の段に社会保険料等の金額・生命保険料の控除額・住宅借入金等特別控除の額(空欄)を置いた標準の並び。
- サンプルB(印字):項目を縦に並べ、順番を変えた。源泉徴収税額と社会保険料等の金額を上に、支払金額を下に置き、右に「扶養親族の数:2人」「(金額は含まない)」と書いた摘要の枠がある。
- サンプルC(手書き風フォント):Aと同じ並びで、支払金額(4,586,000を4,856,000へ)、源泉徴収税額(95,300を59,300へ)、社会保険料等の金額(702,100を720,100へ)の3か所に、古い数字へ取り消し線を引いて書き直してある。副題に、書き直したところは古い数字に線を引いてあると書いてある。
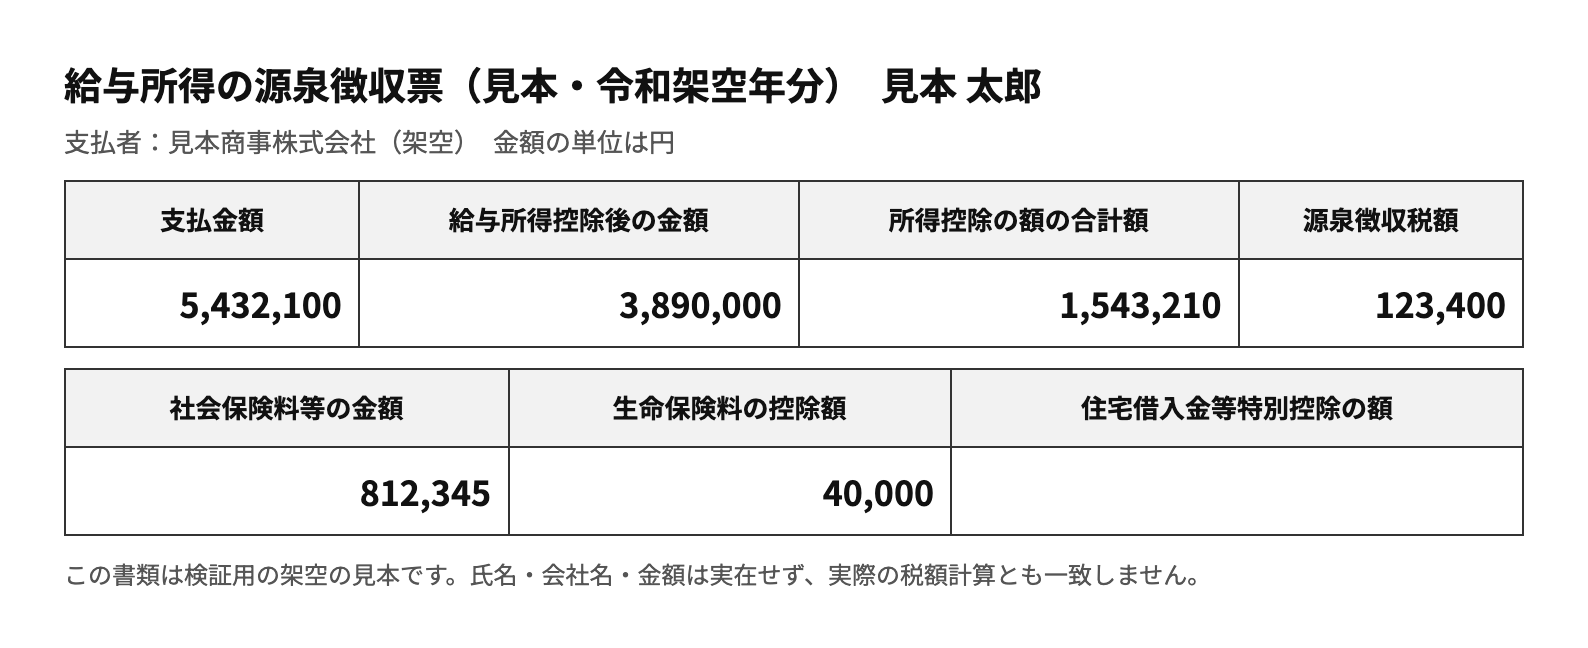
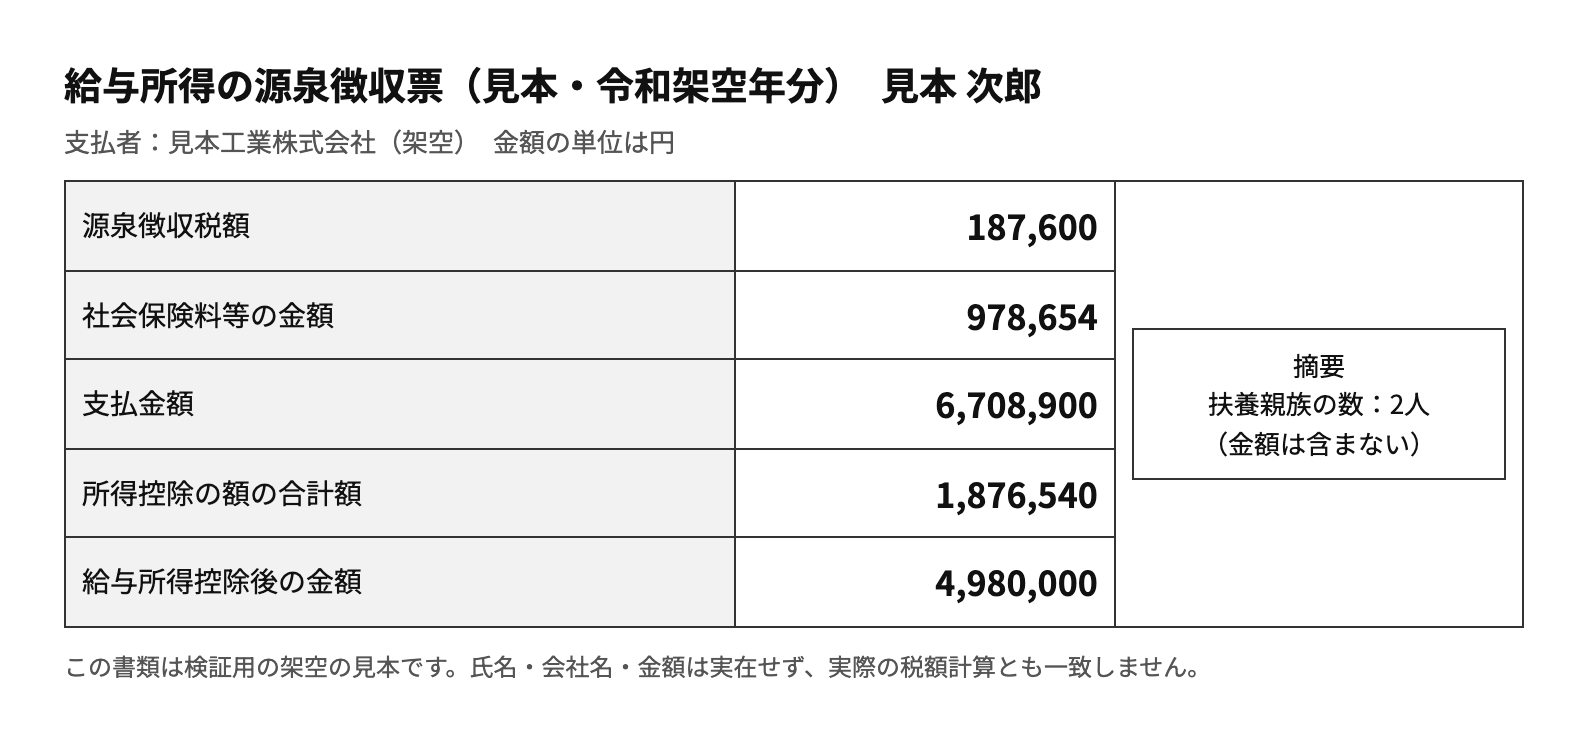
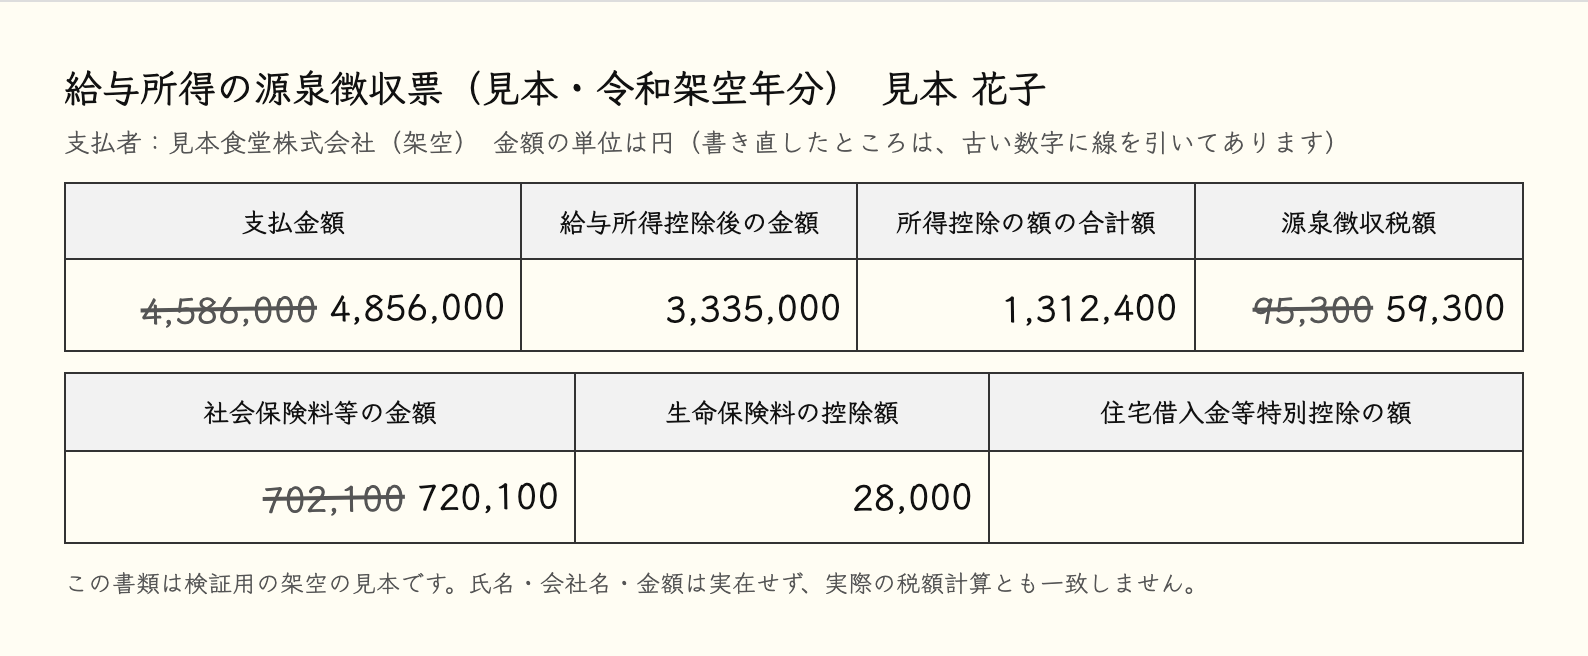
答えを知らないClaude(Opus 5.5・Haiku 4.5)に、下のプロンプトと、画像を開く手順・表だけを返す指示だけを渡し、画像1枚ずつを別々に読み取らせました(3枚×2モデルの計6条件、各1回)。採点は、各書類の5項目(支払金額・給与所得控除後の金額・所得控除の額の合計額・源泉徴収税額・社会保険料等の金額)について、項目名と金額の組が正しいかを見ました。桁・カンマ・数字の入れ替え・隣の項目との取り違えがあれば誤りです。Cは書き直し後の値を使っていれば正解です。別枠で、空欄の項目に値を作っていないか、Bの摘要の「2人」を金額として扱っていないかも確かめました。
結果:項目と金額の読み取り
| 条件 | 5項目の読み取り | 空欄・摘要の扱い | 書き直しの扱い |
|---|---|---|---|
| Opus 5.5・A(標準) | 5項目とも正確 | 空欄は回答に出さなかった | - |
| Haiku 4.5・A(標準) | 5項目とも正確 | 空欄は回答に出さなかった | - |
| Opus 5.5・B(並べ替え) | 5項目とも正確 | 摘要の「2人」は回答に出さなかった | - |
| Haiku 4.5・B(並べ替え) | 5項目とも正確 | 摘要の「2人」は回答に出さなかった | - |
| Opus 5.5・C(手書き風) | 5項目とも正確 | 空欄は回答に出さなかった | 書き直し後の値を使い、3か所とも、取り消し前の値を括弧で書き添えた |
| Haiku 4.5・C(手書き風) | 5項目とも正確 | 空欄は回答に出さなかった | 書き直し後の値を使い、取り消し前の値は書かなかった |
書き直しのある3か所に対するAIの回答の原文(サンプルC)
取り消し線のある3か所について、保存した回答の原文を2モデルで並べました(各条件1回)。
| 項目(4,586,000などは取り消し前の値) | Opus 5.5 | Haiku 4.5 |
|---|---|---|
| 支払金額(4,586,000を4,856,000に書き直し) | 「4,856,000円(書き直し後の値。取り消し線の旧値は 4,586,000)」 | 「4,856,000」 |
| 源泉徴収税額(95,300を59,300に書き直し) | 「59,300円(書き直し後の値。取り消し線の旧値は 95,300)」 | 「59,300」 |
| 社会保険料等の金額(702,100を720,100に書き直し) | 「720,100円(書き直し後の値。取り消し線の旧値は 702,100)」 | 「720,100」 |
わかったこと
- 6回とも、採点した項目の誤りは0件だった。7桁の金額、6桁の金額、桁の並びを入れ替えた紛らわしい取り消し前の値(4,586,000と4,856,000など)を、2モデルとも取り違えませんでした。
- 項目の順番と位置を変えても、項目名どおりの金額を返した。Bでは、頼んだ順(支払金額から)に並べ直して回答しました。摘要の「扶養親族の数:2人」を金額として扱うこともありませんでした。
- 空欄に値を作らなかった。頼んだ5項目に空欄は含まれていないため、2モデルとも住宅借入金等特別控除の額(空欄)には触れませんでした。空欄の項目を読ませる依頼は試していません。
- 書き直しのある金額は、書き直し後の値を使った。Opus 5.5は3か所とも取り消し前の値を括弧で書き添えました。書き添え自体は正確ですが、元の書類に無い文言なので、金額の列に文字が混ざると表計算で足し算できなくなることがあります。
- この検証で差は出なかった。6条件とも全項目で正解だったため、2モデルの優劣は言えません。斜めの撮影、影、実際の手書きの崩れ、実際の様式(欄の多い書式)、PDFのスキャン画質は、今回は含めていません。
同じ給与まわりの書類でも、年に1回の賞与の明細は賞与明細の読み取りにあります。支給・控除・差引支給額の検算と、課税対象額と基本給の取り違えを確かめています。
源泉徴収票風の書類の読み取りプロンプト
次のプロンプトは、上の検証で使った依頼文の本体です(実際には、これに画像を開く手順と、表だけを返す指示を添えました)。
この源泉徴収票風の書類の写真から、支払金額・給与所得控除後の金額・所得控除の額の合計額・源泉徴収税額・社会保険料等の金額を、項目名と金額の表にしてください。読めない項目や自信のない項目は推測せず「要確認」と書いてください。
使うときのコツ
- 読ませる項目を、項目名で指定する。検証では5項目を名前で挙げました。項目を指定せずに頼んだ場合にどうなるかは試していません。
- 「要確認」の逃げ道を書く。検証では今回「要確認」が使われる場面は出ませんでした。読めない金額が出る画像での動きは試していません。
- 金額は、元の書類と見比べてから使う。今回は誤りが出ませんでしたが、源泉徴収票の金額は転職時の年末調整や申込書に使うことがあるので、取り込む前に、金額の桁と書き直しのある項目だけでも元の書類と照らします。
- 書き直した金額に、取り消し前の値が混ざっていないか見る。検証では、Opus 5.5が取り消し前の値を括弧で書き添えました。
- 実在の源泉徴収票は、個人情報を含む。この検証では架空のデータだけを使いました。実在の書類をAIに渡すときの扱いは、利用する環境の取り決めに従います。委託先に何を聞くかは、委託先への確認質問リスト12項目にまとめられています。
源泉徴収票が届かない・なくしたときの依頼先
読み方の次に多いのが、源泉徴収票が手元にない場合の問い合わせです。国税庁の案内(2026年10月15日確認)では、一度交付を受けた源泉徴収票をなくしたときの再発行は、税務署に求める手続ではなく、ご自身で勤務先に依頼することになっています。税務署の「源泉徴収票不交付の届出」は、交付されなかった人向けの手続で、既に交付された源泉徴収票の再発行は対象外です。
- まだ届いていないとき:交付の期限は、年の中途で退職した場合は退職後1月、それ以外は翌年1月31日です。期限前は勤務先で事務手続中の場合があるため、勤務先に交付時期を問い合わせます。
- 期限を過ぎても受け取れないとき:まず勤務先に交付を求め、日時・場所・相手・方法・やりとりをメモに残します。それでも受け取れない場合に、不交付の届出書を税務署へ出せます。届出のあと税務署が勤務先に行う働きかけは行政指導で、法律上の拘束力はありません。
- 退職した会社に頼むとき:依頼メールの書き方と、AIで下書きしたときの書類名・日付・住所の取り違えの実測は、雇用保険被保険者証と源泉徴収票の再発行依頼メールの記事にあります。
この節は国税庁の案内の要約で、AIでの実測ではありません。勤務先ごとの依頼窓口や再発行にかかる日数は確かめていません。
退職の流れに沿った書類の記事は、退職前に出す退職願と退職届の書き方と例文、離職後に届く離職票-2の見方と確認する項目、転職先などへ出す在籍証明書の発行依頼メールの書き方と例文にあります。
まとめ
源泉徴収票風の書類の転記は、この検証ではOpus 5.5・Haiku 4.5のどちらも、7桁の支払金額や源泉徴収税額などの5項目を1件も取り違えず、項目の順番を変えた書類でも、書き直した金額でも、書き直し後の値を項目名どおりに返しました。きれいな画像で、書き直しの意味を画像に書いた条件での結果です。実際の様式の書類や、撮影した画像で同じ結果になるかは確かめていません。
よくある質問
源泉徴収票の写真をAIに読ませると、支払金額や源泉徴収税額の桁を間違えますか。
この検証では、架空の源泉徴収票風の書類(印字2枚と手書き風1枚、各5項目)を試し、Opus 5.5とHaiku 4.5のどちらも、支払金額・給与所得控除後の金額・所得控除の額の合計額・源泉徴収税額・社会保険料等の金額の桁も項目の取り違えも0件でした。ただし各条件1回で、きれいな画像での結果です。
項目の順番が標準と違う書類でも、AIは項目を取り違えませんか。
この検証では、源泉徴収税額と社会保険料等の金額を上に、支払金額を下に並べ替え、右に摘要の枠を置いた書類でも、2モデルとも5項目すべてを項目名どおりの金額で返しました。摘要の「扶養親族の数:2人」を金額として扱うこともありませんでした。
取り消し線で書き直した金額は、AIはどちらを読みますか。
この検証では、取り消し線を引いて書き直した3か所(支払金額、源泉徴収税額、社会保険料等の金額)を、2モデルとも書き直し後の値で読みました。Opus 5.5は取り消し前の値も括弧で書き添え、Haiku 4.5は書き添えませんでした。画像の副題に「古い数字に線を引いてあります」と書いてあった条件での結果です。
この源泉徴収票は実在するものですか。金額は実際の税額計算と合っていますか。
いいえ。氏名・会社名・金額はすべて当社が作成した架空のデータで、実在の人物や会社とは関係ありません。金額は読み取りの検証のために作った数字で、実際の税額計算とは一致しません。実在の源泉徴収票は使っていません。
源泉徴収票の「給与所得控除後の金額」と「支払金額」は、何が違いますか。
国税庁の手引(令和7年分)では、支払金額はその年中に支払の確定した給与等の総額です。給与所得控除後の金額(調整控除後)は、年末調整のための「給与所得控除後の給与等の金額の表」によって求めた金額で、年末調整を実施した受給者の源泉徴収票にのみ記載します。別の欄なので、取り違えないよう、項目名で見ます。
年末調整をしていない源泉徴収票でも、源泉徴収税額は記載されますか。
国税庁の手引(令和7年分)では、源泉徴収税額の欄は、年末調整をしない給与等の場合、その年中に源泉徴収すべき所得税及び復興特別所得税の合計額を記載する、と説明されています。年末調整をした給与等の場合は、年末調整をした後の合計額です。
源泉徴収票をなくしたとき、再発行は税務署に頼めますか。
いいえ。国税庁の案内(2026年10月15日確認)では、一度交付を受けた源泉徴収票の再発行は、ご自身で勤務先に依頼することになっています。税務署の源泉徴収票不交付の届出は、交付されなかった場合の手続で、既に交付された源泉徴収票の再発行は対象外です。
合同会社フューチャープロンプト(AIプロダクト開発・業務自動化/東京・渋谷)がまとめました。AIの検証は2026年10月10日に行いました。検証の進め方は実測の進め方、方針は検証・編集・AI利用方針をご覧ください。